
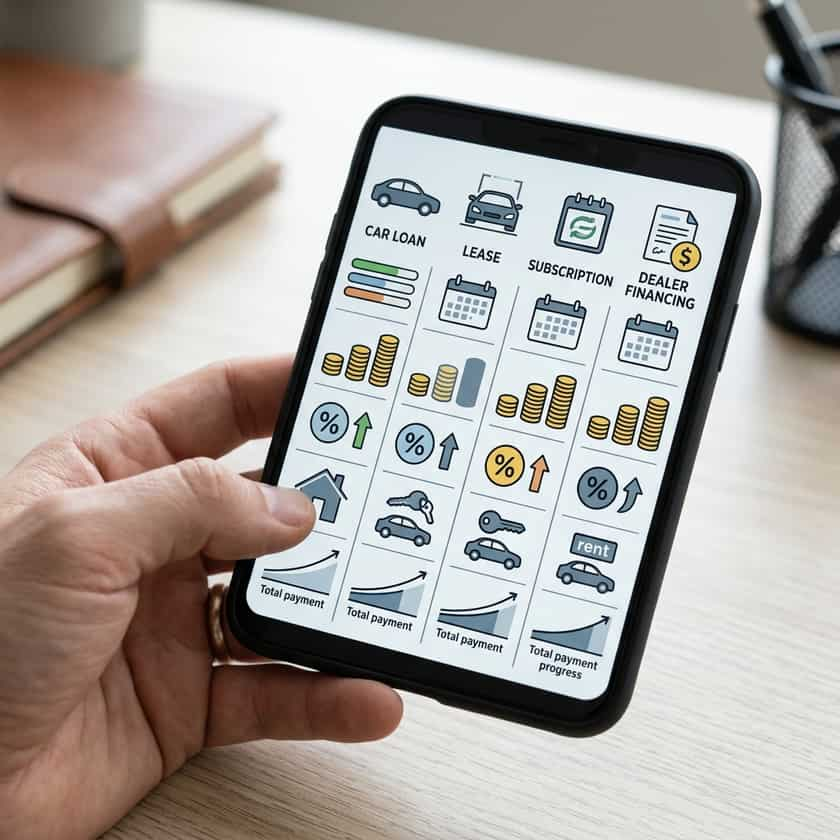
Verständnis der monatlichen Fahrzeugfinanzierung
Monatliche Fahrzeugmodelle können einen Autokredit, Leasing, ein Abonnement oder eine über den Händler bereitgestellte Finanzierung umfassen. Jedes Modell bietet eine andere Kombination aus Ratenhöhe, Eigentumsverhältnissen, Kilometergrenzen, Versicherung, Wartung und Verpflichtungen am Vertragsende. Eine beworbene niedrige Monatsrate hängt möglicherweise von einer Anzahlung, einer Inzahlungnahme, einer exzellenten Bonität, einer begrenzten Fahrleistung, einer langen Laufzeit oder nicht berücksichtigten Steuern und Gebühren ab. Gehen Sie zunächst von Ihrem Fahrzeug- und Transportbedarf aus und vergleichen Sie dann schriftliche Angebote auf Basis identischer Annahmen. Eine Kreditzusage belegt noch keine Erschwinglichkeit, und die Monatsrate allein gibt weder über den tatsächlich gezahlten Gesamtbetrag noch über die laufenden Betriebskosten des Fahrzeugs Aufschluss.
Wichtige Arten monatlicher Fahrzeugzahlungen
- Autokredit: Fremdmittel werden für den Kauf des Fahrzeugs verwendet; vergleichen Sie Finanzierungsbetrag, effektiven Jahreszins, Gesamtzinsen bzw. Finanzierungskosten, Laufzeit, Zahlungsplan, Sicherungsübereignung und die Summe aller Zahlungen.
- Leasing: Zahlungen decken im Allgemeinen die Nutzung des Fahrzeugs im Rahmen der Vertragsbedingungen ab; prüfen Sie Kilometerleistung, Abnutzung, Versicherung, Gebühren, Rückgabe- und Kaufoptionsbestimmungen.
- Fahrzeug-Abonnement: Dienstleistungen und enthaltene Leistungen variieren je nach Anbieter; prüfen Sie Fahrzeugverfügbarkeit, Versicherung, Wartung, Kilometergrenzen, Fahrzeugwechsel, Kautionen und Kündigungsbedingungen.
- Händlerfinanzierung: Der Händler kann Kredite von einem oder mehreren Kreditgebern vermitteln; vergleichen Sie diese mit externen Angeboten und prüfen Sie jedes optionale Zusatzprodukt gründlich.
- Buy-Here-Pay-Here: Der Händler vergibt den Kredit direkt im eigenen Haus; prüfen Sie effektiven Jahreszins, Zahlungsmethoden, Verzugsfolgen, Rücknahmebedingungen und Meldungen an Wirtschaftsauskunfteien.
Bei einem Autokredit kann der finanzierte Betrag den ausgehandelten Fahrzeugpreis, Steuern, staatliche Gebühren und optionale Produkte umfassen, abzüglich einer Baranzahlung oder des Werts einer Inzahlungnahme. Zinsen und bestimmte Gebühren machen die Kosten der Kreditaufnahme aus. Bei einem Festzinskredit ändert sich der Zinssatz über die gesamte Vertragslaufzeit nicht, während andere Produkte abweichende Regelungen aufweisen können. Zahlungen reduzieren gemäß Vertrag in der Regel zuerst Gebühren und Zinsen, bevor die Tilgung greift. Bis zur vollständigen Begleichung aller Verbindlichkeiten verbleiben die Eigentumsrechte unter dem Pfandrecht bzw. der Sicherungsübereignung des Kreditgebers. Fordern Sie die gesetzlichen Finanzierungsoffenlegungen (wie Truth in Lending) an und stellen Sie sicher, dass effektiver Jahreszins, Finanzierungskosten, Finanzierungsbetrag, Gesamtrückzahlung und Zahlungsplan mit den vereinbarten Konditionen übereinstimmen.
Ein Leasingvertrag gewährt das Recht, ein Fahrzeug für einen bestimmten Zeitraum unter definierten Bedingungen hinsichtlich Kilometerleistung, Zustand, Versicherung und Raten zu nutzen. Die Rate kann bei einigen Angeboten niedriger ausfallen als die Kreditrate für dasselbe Fahrzeug; dies ist jedoch weder garantiert noch bedeutet es zwingend, dass das Leasing insgesamt günstiger ist. Überprüfen Sie den bei Vertragsabschluss fälligen Betrag, Bereitstellungs- und Rücknahmegebühren, Freikilometer und Kosten für Mehrkilometer, Abnutzungsstandards, Bestimmungen zur vorzeitigen Beendigung sowie die Kaufoption. Vergleichen Sie die Nettokosten für den voraussichtlichen Nutzungszeitraum einschließlich Versicherung und voraussichtlicher Fahrleistung, anstatt lediglich die angegebenen monatlichen Raten gegenüberzustellen.
Vergleich Ihrer monatlichen Zahlungsoptionen
| Merkmal | Autokredit | Leasing | Abonnement |
|---|---|---|---|
| Eigentumsweg | Fahrzeug wird gekauft, vorbehaltlich eines Pfandrechts des Kreditgebers | Kein Eigentum, es sei denn, eine Kaufoption wird ausgeübt | In der Regel kein Eigentum |
| Kilometerleistung | Keine vertragliche Begrenzung, auch wenn der Wert mit der Nutzung sinkt | Vereinbarte Freikilometer und Mehrkilometergebühren üblich | Grenzen und Gebühren hängen vom Anbieter ab |
| Wartung | Verantwortung des Eigentümers, mit separaten Garantiebestimmungen | Verantwortung und Deckung richten sich nach Leasingvertrag und Garantie | Enthaltene Leistungen variieren je nach Anbieter |
| Versicherung | Käufer muss gesetzliche und vom Kreditgeber gestellte Anforderungen erfüllen | Fahrer muss gesetzliche und vom Leasinggeber gestellte Anforderungen erfüllen | Enthaltene oder separate Deckung variiert |
| Vertragsbeendigung | Ablösen, refinanzieren, verkaufen oder in Zahlung geben (unter Berücksichtigung des Pfandrechts) | Rückgabe, Kauf oder Nutzung sonstiger Vertragsoptionen | Kündigen, verlängern oder wechseln gemäß Anbieterbedingungen |
Berechnung und Budgetierung Ihrer monatlichen Autorate
Legen Sie ein Fahrzeugbudget auf Basis Ihres tatsächlichen Haushaltsbudgets fest und nicht anhand pauschaler Prozentregeln. Berücksichtigen Sie den bei Vertragsunterzeichnung fälligen Betrag, die Monatsrate, Versicherung, Kraftstoff oder Ladestrom, Zulassung, Steuern, Parkkosten, Wartung, Reifen und eine Rücklage für Reparaturen. Bedenken Sie auch, wie sich Ihr Einkommen oder unvermeidbare Ausgaben während der Vertragslaufzeit verändern könnten. Vergleichen Sie bei Kreditangeboten den effektiven Jahreszins, den Finanzierungsbetrag, die Gesamtzinsen, die Laufzeit und die Gesamtsumme der Raten. Eine längere Laufzeit kann zwar die monatliche Rate senken, erhöht jedoch die gezahlten Gesamtzinsen und verlängert den Zeitraum, in dem die Restschuld den tatsächlichen Fahrzeugwert übersteigen kann. Verwenden Sie eine schriftliche Aufstellung, um jedes Angebot auf derselben Grundlage zu bewerten.
Wichtige Faktoren, die Ihre monatliche Rate beeinflussen
- Fahrzeugpreis und Zusatzleistungen: Verhandeln Sie den Fahrzeugpreis und optionale Produkte getrennt von den Ratenkonditionen.
- Finanzierungsbetrag: Prüfen Sie genau, was nach Anzahlung, Inzahlungnahmegutschrift, Steuern, Gebühren und Zusatzleistungen tatsächlich finanziert wird.
- Effektiver Jahreszins und Finanzierungskosten: Vergleichen Sie die gesamten Kreditkosten, nicht nur den Nominalzins oder die Monatsrate.
- Vertragslaufzeit: Eine längere Laufzeit kann die Rate verringern, erhöht jedoch die Zinskosten und das Risiko eines negativen Eigenkapitals (Unterdeckung).
- Bonität und Genehmigung: Kreditgeber wenden eigene Kriterien an; ein bestimmter Bonitätswert garantiert weder einen konkreten Zinssatz noch eine Zusage.
- Vertragsbedingungen: Achten Sie auf Verzugsgebühren, Vorfälligkeitsregelungen, Ausfallklauseln, Einzugsvorschriften, Schiedsklauseln und geforderte Versicherungsdeckungen.
Schriftliche Angebote von Banken, Genossenschaftsbanken, Online-Kreditgebern oder Autohäusern bieten fundierte Vergleichspunkte vor der endgültigen Entscheidung. Eine Vorabgenehmigung erfolgt stets unter Vorbehalt und kann sich ändern, sobald der Kreditgeber das Fahrzeug, das Einkommen, die Bonität oder weitere Daten prüft. Sie verpflichtet einen Händler weder dazu, den Zinssatz zu unterbieten, noch den Fahrzeugpreis anzupassen. Trennen Sie Fahrzeug- und Finanzierungsverhandlungen nach Möglichkeit voneinander und vergleichen Sie das vollständige schriftliche Händlerangebot mit externen Angeboten bei identischem Darlehensbetrag und gleicher Laufzeit. Beschränken Sie Kreditanfragen auf jene, die Sie tatsächlich in Betracht ziehen, und erkundigen Sie sich, wie sich Anfragen auf Ihren Schufa- bzw. Bonitätsbericht auswirken.
Die Rolle von Mitunterzeichnern und Inzahlungnahmen
Ein Mitunterzeichner bzw. Bürge haftet rechtlich voll für die Schuld und riskiert Bonitätseinbußen sowie Inkassomaßnahmen, sollten Raten ausbleiben; eine sehr gute Bonität garantiert dabei keine spezifische Bewilligung oder Zinskondition. Beide Parteien sollten den vollständigen Vertrag erhalten und aufmerksam prüfen. Eine Inzahlungnahme kann den Finanzierungsbetrag reduzieren. Klären Sie jedoch vorab den angerechneten Wert, eventuelle Restkreditverbindlichkeiten und ob ein negativer Restwert in die neue Finanzierung übertragen wird. Vergleichen Sie das Geschäft mit und ohne Inzahlungnahme, damit Fahrzeugpreis, Finanzierungskonditionen und Inzahlungnahmewert jederzeit transparent bleiben. Unterschreiben Sie niemals Blankoformulare und verlassen Sie sich keinesfalls auf mündliche Zusagen über eine spätere Umschuldung.
Die passende monatliche Finanzierungslösung ist jene, deren schriftlich fixierte Bedingungen nach Abwägung aller Gesamtkosten und Risiken zu den Bedürfnissen und dem Budget des Käufers passen. Holen Sie nach Möglichkeit mehrere Angebote ein, lesen Sie alle Pflichtangaben vor der Unterschrift gründlich durch und gleichen Sie die finalen Unterlagen mit den Vereinbarungen zu Fahrzeug, Preis, Zusatzpaketen, Inzahlungnahme, effektivem Jahreszins, Laufzeit und Zahlungsplan ab. Wenn eine Rate nur tragbar ist, indem die Laufzeit weit über einen vertretbaren Risikozeitraum hinaus gestreckt wird oder wesentliche Betriebskosten ausgeklammert werden, sollten Fahrzeugauswahl oder Finanzierungsmodell neu überdacht werden. Bewahren Sie Kopien aller Anträge, Offenlegungen, Verträge, Garantien, Belege und Zahlungsnachweise sorgfältig auf.